Banyak model ramalan telah dibangunkan dan diperbaiki untuk membantu pelabur dalam membuat keputusan pelaburan dengan memberikan pandangan tentang laluan harga, seterusnya mengurangkan risiko pelaburan. Model pergerakan Brownian geometri fraksional (gfBm) meningkatkan ketepatan pemodelan harga dengan menggabungkan eksponen Hurst ke dalam dinamik harga, yang memberikan maklumat mengenai tahap keserupaan diri dalam setiap siri masa, dan oleh itu mampu menjelaskan lebih banyak tingkah laku perubahan harga.
Harga St mengikuti pergerakan Brownian geometri (gBm) apabila ia mengikuti dinamik
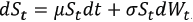 di mana
 adalah pergerakan Brownian, dan penyelesaiannya adalah

gfBm adalah lebih umum daripada gBm, di mana harga mengikuti dinamik
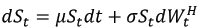
di mana adalah fBm dengan

dan penyelesaiannya adalah
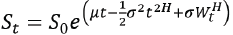
Kedua-dua proses mempunyai hanyutan tetap μ dan ketidaktentuan tetap σ.
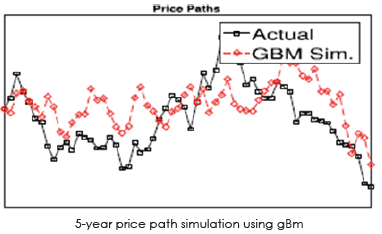
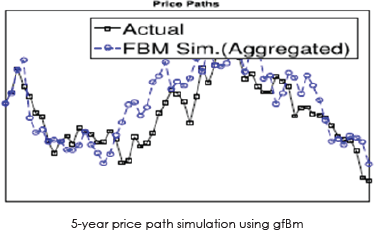
Kajian ini menggunakan model gBm dan gfBm untuk mensimulasikan laluan harga minyak sawit mentah Malaysia, dan menguji kedua-dua model untuk ketepatan simulasi dengan membandingkan dengan harga sebenar, menggunakan ralat peratusan mutlak purata (MAPE) yang diambil relatif kepada harga yang disimulasikan. Sebagai contoh, untuk simulasi tempoh 5 tahun, MAPE menggunakan GBM adalah 10.9386, manakala MAPE menggunakan GFBM adalah 7.6137. Ini menunjukkan ketepatan yang lebih tinggi dalam simulasi oleh model GFBM.
 |
|
Jabatan Matematik dan Statistik
Fakulti Sains, Universiti Putra Malaysia
Kepakaran: Matematik Kewangan Email: iqmal@upm.edu.my
|
|
Tarikh Input: 30/07/2024 | Kemaskini: 30/07/2024 | norlida_mn
PERKONGSIAN MEDIA